
Налоги
Включение лицензионных платежей за право использования товарных знаков на готовую продукцию в таможенную стоимость сырья: анализ судебного дела и ключевые выводы
13.01.2025 г.
Включение в таможенную стоимость ввозимого сырья производственных лицензионных платежей на протяжении последних нескольких лет является предметом активных судебных споров с таможенными органами. Предлагаем ознакомиться с одним из последних судебных актов по данной теме, принятым в пользу таможенного органа.
17 декабря 2024 г. Арбитражным судом Северо-Западного округа были отменены судебные акты первой и апелляционной инстанции по делу № А52-4767/2023 и принят новый, согласно которому лицензионные платежи за право использования товарных знаков на готовую продукцию включены в таможенную стоимость ввезенного сырья.
Подробнее с обстоятельствами дела и выводами суда кассационной инстанции вы можете ознакомится ниже.
Обстоятельства дела
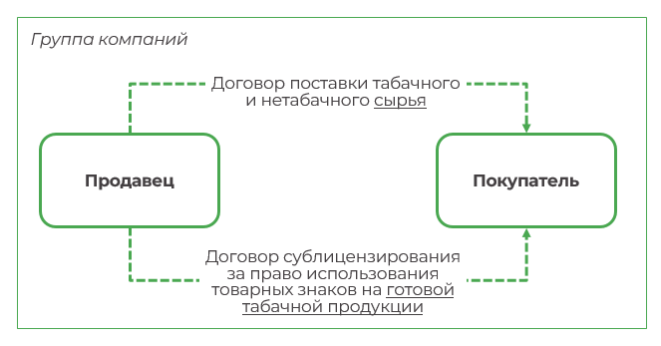
- Покупатель и Продавец принадлежат к одной группе компаний.
- Покупателем с Продавцом заключены договоры на поставку табачного и нетабачного сырья для производства готовой табачной продукции.
- Между Покупателем и Продавцом заключен сублицензионный договор за право использования товарных знаков на готовой табачной продукции.
- Таможенная стоимость товаров определена Покупателем по стоимости сделки с ввозимыми товарами (метод 1) без учета лицензионных платежей, произведенных по сублицензионному договору.
- Таможенным органом проведена проверка, по результатам которой в таможенную стоимость табачного и нетабачного сырья были добавлены суммы лицензионных платежей без учета коэффициентов отношения сырья к готовой продукции.
ПОЗИЦИЯ ПОКУПАТЕЛЯ
- Уплаченные лицензионные платежи не подлежат включению в структуру таможенной стоимости, поскольку по правовой природе и по своей сути являются не частью дохода (выручки), полученной в результате последующей продажи, распоряжения иным способом или использования ввозимых товаров (пп. 3 п. 1 ст. 40 ТК ЕАЭС), а лицензионными платежами в смысле пп. 7 п. 1 ст. 40 ТК ЕАЭС. Таможня должна была исследовать вопрос об их включении в таможенную стоимость исходя из условий, установленных пп. 7 п. 1 ст. 40 ТК ЕАЭС.
- В отношении вопроса о включении уплаченных лицензионных платежей в соответствии с пп. 7 п. 1 ст. 40 ТК ЕАЭС Покупатель считает, что условия для их включения не соблюдаются, а именно:
- лицензионные платежи не относятся к ввозимым товарам; и
- уплата лицензионных платежей не является условием продажи оцениваемых товаров (прямо или косвенно) для их вывоза на таможенную территорию ЕАЭС.
ПОЗИЦИЯ ТАМОЖЕННОГО ОРГАНА
- В сублицензионном договоре между Покупателем и Продавцом указано, что основой для расчета лицензионного платежа от чистой выручки сигарет является доход (выручка), полученный в результате последующей продажи, распоряжения иным способом или использования ввозимых товаров. Таким образом, лицензионный платеж по своему экономическому смыслу также является частью дохода (выручки), что соответствует пп. 3 п. 1 ст. 40 ТК ЕАЭС. Таможня не «переквалифицировала» лицензионные платежи, а установила их экономическую сущность.
- Продавец и Покупатель принадлежат к одной группе компаний. В соответствии с сублицензионным договором Продавец вправе проводить контроль за производством продукции, на которой используются торговые марки. Так, Продавец и Покупатель являются взаимосвязанными лицами и, соответственно, у Покупателя отсутствует возможность свободного и самостоятельного выбора поставщиков сырья.
Выводы судов
ПЕРВАЯ И АПЕЛЛЯЦИОННАЯ ИНСТАНЦИЯ
Отсутствуют правовые основания для включения лицензионных платежей за право использования товарных знаков на готовую табачную продукцию в структуру таможенной стоимости ввезенного табачного и нетабачного сырья, поскольку уплаченные Покупателем лицензионные платежи относятся только к готовой продукции, маркируемой товарными знаками, а не к ввезенному сырью, необходимому для производства такой готовой продукции. Часть ввезенного сырья использовалась в производстве готовой продукции, не упомянутой в сублицензионном договоре.
КАССАЦИОННАЯ ИНСТАНЦИЯ
При определении того, относятся ли лицензионные платежи к оцениваемым товарам и является ли внесение данных платежей условием продажи товара, приобретенного по сделкам, совершенным в рамках одной группы компаний, значение имеет взаимосвязь между принятием импортером на себя обязательства по уплате лицензионных платежей и возникновением (сохранением) у него возможности использовать ввезенные товары не только de jure, но и de facto. Если внутри группы компаний установлены требования по использованию объектов интеллектуальных прав, делающие возможным продажу товаров в страну импорта для последующей розничной торговли, соответствующие платежи, осуществляемые в пользу поставщика или иного участника группы компаний, могут рассматриваться как элементы действительной стоимости товаров, которые в силу пп. 7 п. 1 ст. 40 ТК ЕАЭС должны быть учтены для целей их таможенной оценки.
С учетом того, что (1) у Покупателя отсутствует свобода в выборе поставщика и поставляемого сырья; (2) имеется связь между уплатой Покупателем в адрес Продавца платежей за право нанесения торговых знаков на готовую табачную продукцию и приобретением у Продавца табачного и нетабачного сырья; а также (3) возможность Покупателя приобрести сырье и изготовить из нее готовую табачную продукцию с нанесенными товарными знаками в целях реализации на экспорт обусловлена правами, полученными по сублицензионному договору, платежи по сублицензионному договору за право использования товарных знаков на готовой табачной продукции подлежат включению в таможенную стоимость ввезенного табачного и нетабачного сырья.
Расчет лицензионных платежей произведен таможенным органом в соответствии с положениями таможенного законодательства и на основании полученных в ходе таможенного контроля сведений. Обществом соответствующие расчеты не представлены.
Позиция Б1
Мы наблюдаем, что суд кассационной инстанции не дал оценку правомерности включения таможенным органом сумм лицензионных платежей, уплаченных за право использования товарных знаков на готовой табачной продукции, в таможенную стоимость ввозимого табачного или нетабачного сырья на основании пп. 3 п. 1 ст. 40 ТК ЕАЭС в контексте соблюдения требуемых для такого включения условий.
Вместе с тем в постановлении суд кассационной инстанции дает оценку природе платежей, ссылаясь на пп. 7 п. 1 ст. 40 ТК ЕАЭС и Положение о добавлении лицензионных и иных подобных платежей за использование объектов интеллектуальной собственности к цене, фактически уплаченной или подлежащей уплате за ввозимые товары, принятое Рекомендацией Коллегии Евразийской экономической комиссии от 15.11.2016 № 20, фактически оценивает лицензионные платежи, Произведенные Покупателем Продавцу, НЕ как часть дохода (выручки), полученного в результате последующей продажи, распоряжения иным способом или использования ввозимых товаров, которая прямо или косвенно причитается продавцу (согласно пп. 3 п. 1 ст. 40 ТК ЕАЭС), а как лицензионные и иные подобные платежи за использование объектов интеллектуальной собственности, включая лицензионные платежи, платежи за патенты, товарные знаки, авторские права, которые относятся к ввозимым товарам и которые прямо или косвенно произвел или должен произвести покупатель в качестве условия продажи ввозимых товаров для вывоза на таможенную территорию Союза, в размере, не включенном в цену, фактически уплаченную или подлежащую уплате за эти товары (согласно пп. 7 п. 1 ст. 40 ТК ЕАЭС).
Кроме того, по мнению Б1, вывод суда кассационной инстанции о правомерности произведенного таможенным органом расчета лицензионных платежей сделан без учета позиций судов, изложенных в судебных актах по делам №№ А32-5147/2022, А56-73599/2022, согласно которым:
- расчет лицензионных платежей может быть произведен таможенным органом самостоятельно;
- произведенный таможенным органом расчет лицензионных платежей не должен быть произвольным (добавляемые к таможенной стоимости суммы лицензионных платежей должны быть объективно связаны с ввезенными товарами).
Табачная продукция, производимая Покупателем, является многокомпонентным товаром, включающим в себя множество разных материалов, поэтому к сублицензионному договору относится только часть такой готовой продукции. При таких обстоятельствах суммы лицензионных платежей только частично связаны с ввезенными товарами.
Сложность и неоднозначность толкования законодательных норм в отношении включения лицензионных платежей в таможенную стоимость говорит о том, что участникам ВЭД необходимо постоянно отслеживать изменения в законодательстве и учитывать правоприменительную и судебную практику. Своевременная консультация, качественная подготовка документов и разработка подробной и обоснованной позиции являются залогом соблюдения таможенного законодательства и минимизации рисков финансовых потерь.
Какую поддержку мы можем оказать?
1. Комплексное или частичное сопровождение в рамках различных форм таможенного контроля (камеральные / выездные проверки, запросы документов и сведений, вызов на дачу объяснений и пр.) по вопросу включения в таможенную стоимость различных дополнительных начислений:
- Выработка стратегии взаимодействия с таможенным органом в рамках проверки
- Подготовка проектов ответов и правовых позиций на запросы таможни
- Рекомендации по комплекту сопроводительных документов
- Организация встреч с таможенными органами
- Подготовка возражений по результатам таможенных проверок.
2. Обжалование решений, действий (бездействия) таможенных органов:
- Обжалование в вышестоящих таможенных органах:
- Подготовка и направление жалоб в таможенный орган
- Инициирование проведения личных приемов и доведение позиции Компании, изложенной в жалобе, до должностных лиц вышестоящего таможенного органа.
- Представление интересов компаний в арбитражных судах:
- Разработка тактики и стратегии спора
- Определение заявленных (исковых) требований
- Подготовка всех необходимых процессуальных документов
- Представление интересов в арбитражных судах и судах общей юрисдикции
- Организация судебных и внесудебных экспертиз
- Разработка подходов и методологий на будущие периоды с учетом результатов спора.
3. Расчет суммы лицензионных платежей для ее включения в таможенную стоимость ввезенных товаров и товаров, планируемых к ввозу в будущих периодах:
- Разработка вариантов для определения размера лицензионного платежа, относящегося к ввозимым товарам, которые лишь частично используются в производстве лицензионной продукции
- Осуществление расчета с учетом представленных сведений о таможенной стоимости товаров / сумме чистой прибыли, полученной от реализации товаров, и иных сведений, необходимых для осуществления расчетов с учетом положений лицензионного соглашения
- Экстраполяция расчета применительно к будущим периодам поставки товаров.

АВТОРЫ
 (2).jpg)
Вильгельмина Шавшина
Партнер Б1
Руководитель группы таможенного регулирования и международной торговли, департамент налогов, права и сопровождения бизнеса. Эксперт в области таможенного регулирования и международной торговли. Принимает активное участие в рабочих группах и на пространстве бизнес-площадок
Связаться
Раджаб Ханов
Старший консультант Б1
Группа таможенного регулирования и международной торговли, департамент налогов, права и сопровождения бизнеса
Связаться
Ольга Третьякова
Специалист Б1
Группа таможенного регулирования и международной торговли, департамент налогов, права и сопровождения бизнеса
Связаться

ДРУГИЕ ОБЗОРЫ
Посмотреть все.jpg)
Новые правила обложения НДС реализации товаров иностранными поставщиками из стран, отличных от ЕАЭС, через электронные торговые площадки
30 сентября в Госдуму внесен законопроект № 617-9, в том числе предусматривающий введение в НК РФ нового порядка обложения НДС при реализации товаров иностранными поставщиками (кроме резидентов ЕАЭС) через электронные торговые площадки. Согласно Законопроекту, НДС вводится на иностранные товары электронной торговли, приобретаемые физическими лицами на маркетплейсах. Налог будет взиматься с товаров независимо от их стоимости. В настоящий момент интернет-покупки физических лиц для личных нужд из-за пределов ЕАЭС НДС не облагаются.
20.10.2026

ФНС обновляет форму уведомления о контролируемых сделках
6 октября на Федеральном портале проектов нормативно-правовых актов был опубликован проект Приказа ФНС России о внесении изменений в приложения к приказу Федеральной налоговой службы от 02.12.2024 № ЕД-7-13/1088@ «Об утверждении формы, порядка ее заполнения и формата представления уведомления о контролируемых сделках в электронной форме».
14.10.2026
.jpg)
Обзор основных параметров налоговых льгот и мер поддержки в рамках преференциальных налоговых режимов
1 октября Минфин опубликовал Информацию о нормативных, целевых и фискальных характеристиках налоговых льгот на 2023–2025 годы и Основные направления бюджетной, налоговой и таможенно-тарифной политики Российской Федерации на 2027 год и на плановый период 2028 и 2029 годов. Приводим ключевые показатели, характеризующие структуру налоговых расходов, динамику использования преференциальных режимов и подходы государства к оценке их эффективности.
05.10.2026
Поправки о налоговой льготе на НИОКР: эволюция или революция?
В рамках масштабного совершенствования механизмов государственной поддержки НИОКР 29 сентября был опубликован проект поправок в статью 262 НК РФ, который планируется применять к НИОКР, начатым после 1 января 2027 года. В публикации рассматриваем ключевые изменения и их значение.
02.10.2026
.jpg)
Налоговые поправки на 2027 год: что предлагает внесенный в Госдуму Законопроект
Ранее мы рассказывали о налоговых инициативах, представленных Минфином России в составе бюджетного пакета на 2027–2029 годы. Теперь в Госдуму внесены законопроект «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации и отдельные законодательные акты Российской Федерации» и законопроект «О налоге на сверхдоходы», и опубликованы их тексты. В этом выпуске рассматриваем предложенные поправки, сопоставляем их с первоначальными заявлениями Минфина и отмечаем основные вопросы, которые будут иметь значение для бизнеса в случае принятия законопроекта.
01.10.2026
.jpg)
От дивидендов до маркетплейсов: что Минфин предлагает изменить в налогах с 2027 года
24 сентября 2026 года Минфин сообщил о внесении в Правительство РФ бюджетного пакета, включающего проект федерального бюджета на 2027 год и плановый период 2028–2029 годов, а также законопроект о внесении изменений в НК РФ. Предлагаемые изменения затрагивают, в частности, налогообложение доходов физических лиц, ПИФов, дивидендов в пользу нерезидентов, электронную трансграничную торговлю, а также налогообложение отдельных компаний горно-металлургического сектора.
24.09.2026
.jpg)
Требования к регистрации и дерегистрации юридических лиц для целей локального минимального дополнительного налога (DMTT)
В июле 2026 года Федеральная налоговая служба ОАЭ (FTA) опубликовала Решение № 12, устанавливающее процедуры регистрации и дерегистрации юридических лиц для целей локального минимального дополнительного налога международных групп компаний (МГК). Решение подлежит применению к финансовым годам, начинающимся с 1 января 2025 года.
21.08.2026
ОАЭ ратифицировали многостороннее соглашение об обмене информацией по криптоактивам
В подтверждение своего курса на повышение прозрачности и развитие сотрудничества в сфере международного налогообложения ОАЭ сделали очередной важный шаг на пути к глобальному регулированию цифровых активов. Страна официально ратифицировала Многостороннее соглашение компетентных органов об автоматическом обмене информацией в соответствии с системой отчетности по криптоактивам после его подписания в июле 2025 г.
17.08.2026