


Право
Субсидиарная ответственность пайщиков ЗПИФ: новые риски в девелопменте
06.10.2026 г.
Закрытые паевые инвестиционные фонды (далее – ЗПИФ) продолжают оставаться одним из наиболее востребованных в России механизмов структурирования отношений по управлению активами, в особенности в сфере девелопмента.
По смыслу законодательства об инвестиционной деятельности ЗПИФ является инструментом осуществления инвестиций и одновременно защиты активов пайщиков, что обеспечивается за счет обособления имущества пайщиков и управляющей компании ЗПИФ (далее – ДУ) от имущества ЗПИФ.
На практике ключевые преимущества ЗПИФ заключаются в недопустимости обращения взыскания на имущество ЗПИФ по долгам пайщиков (взыскание обращается только на инвестиционные паи должника), в конфиденциальности информации о пайщиках в публичном пространстве, а также в отложенном налогообложении (НДФЛ и налог на прибыль выплачиваются при распределении доходов ЗПИФ).
РОСТ ЧИСЛА «КАРМАННЫХ» ФОНДОВ: УСИЛЕНИЕ ВНИМАНИЯ СО СТОРОНЫ КОНТРОЛИРУЮЩИХ ОРГАНОВ
По данным ФНС России, за последние 3 года количество ЗПИФ увеличилось почти на 90%. Одновременно отмечен рост стоимости чистых активов, в том числе за счет недвижимости и имущественных прав, объем которых удвоился[1].
При этом значительная часть ЗПИФ в России фактически функционирует как «карманные» фонды: контроль над паями сосредоточен у ограниченного круга лиц. Так, согласно данным Банка России[2], число индивидуальных фондов с участием 1 – 2 пайщиков во II квартале 2026 года выросло до 1604, что составляет порядка 54% всех ЗПИФ. Чистый приток средств в индивидуальные ЗПИФ во II квартале 2026 года увеличился более чем в 3 раза по сравнению с показателями за I квартал 2026 года – до 190 млрд рублей.
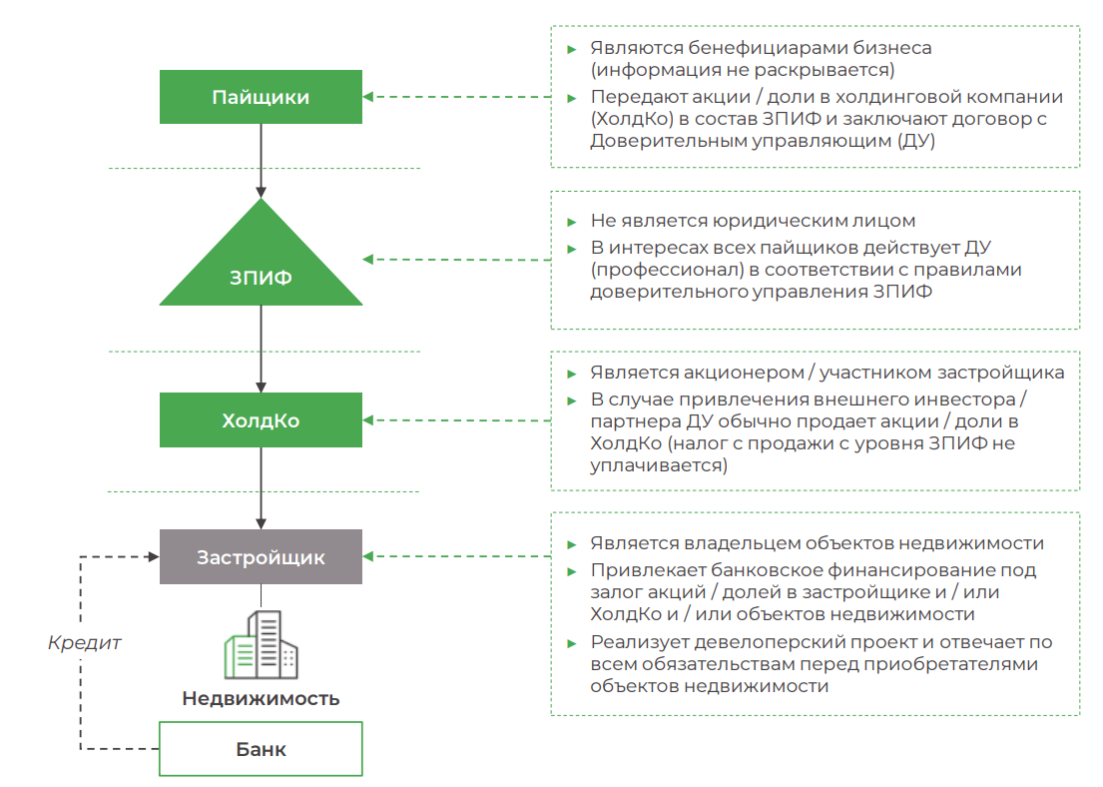
В девелоперской практике ЗПИФ нередко выступают элементом построения сложных структур корпоративного владения. Пайщики ЗПИФ, как бенефициары бизнеса, владеют застройщиком через цепочку подконтрольных компаний. Такая корпоративная структура позволяет пайщикам, с одной стороны, скрыть информацию о бенефициарах бизнеса и защитить их активы от обращения на них взыскания, а с другой – продолжать осуществлять реальное владение застройщиком.
Классическая схема владения застройщиком
По последним наблюдениям ФНС России, в ряде случаев корпоративные и налоговые преимущества ЗПИФ используются пайщиками в недобросовестных целях, в том числе для получения необоснованной налоговой выгоды[3]. В данной связи в последнее время внимание ФНС России, а также иных государственных органов, к деятельности ЗПИФ усиливается. В частности, Минфин России внес на рассмотрение в Правительство РФ ряд законопроектов[4], в том числе законопроект о внесении изменений в Налоговый кодекс РФ, предусматривающий установление для паевых инвестиционных фондов обязанности по уплате налога на прибыль с получаемых пассивных доходов по ставке 15%[5].
С учетом анализа сложившейся к настоящему времени судебной практики и тенденций ее развития мы полагаем, что пайщики ЗПИФ могут стать объектом пристального внимания со стороны не только налоговых органов в целях выявления признаков незаконной налоговой оптимизации, но и арбитражных управляющих и конкурсных кредиторов в рамках дел о банкротстве застройщиков, доли / акции которых входят в состав имущества ЗПИФ.
СУБСИДИАРНАЯ ОТВЕТСТВЕННОСТЬ В ДЕЛАХ О БАНКРОТСТВЕ ЗАСТРОЙЩИКОВ: ТРАНСЛИРУЮТСЯ ЛИ РИСКИ НА ПАЙЩИКОВ?
В настоящее время отмечается устойчивая динамика: банкротство строительных компаний стало распространенным явлением. Количество дел о банкротстве, инициированных в отношении российских строительных компаний в первой половине 2026 года, выросло на 37% по сравнению с аналогичным периодом прошлого года – почти до 1,1 тысячи[6].
Одновременно с этим наблюдается увеличение количества лиц, привлекаемых к субсидиарной ответственности по долгам компаний-банкротов. По данным Федресурса[7], за 2025 год подано 5075 заявлений о привлечении контролирующих лиц к субсидиарной ответственности и 1659 заявлений о взыскании с них убытков. Доля привлечений составляет более 54%.
Общий размер субсидиарной ответственности в 2025 году стал рекордным за последние 10 лет и составил 535,9 млрд рублей, а общая сумма убытков достигла 42,8 млрд рублей.
Поскольку на практике девелоперы используют ЗПИФ с целью защиты своих активов от обращения на них взыскания и минимизации риска их привлечения к субсидиарной ответственности по долгам подконтрольных им компаний-застройщиков, закономерно возникает вопрос: насколько конструкция ЗПИФ действительно позволяет достичь указанной цели в ситуации банкротства застройщика?
В рамках настоящего обзора предлагаем рассмотреть частный аспект, ставящий под сомнение абсолютную надежность ЗПИФ как инструмента защиты активов: может ли пайщик ЗПИФ быть признан контролирующим лицом застройщика, доли / акции которого входят в состав имущества ЗПИФ, и привлечен к субсидиарной ответственности по его долгам?
ФАКТИЧЕСКИЙ КОНТРОЛЬ: ЯВЛЯЮТСЯ ЛИ ПАЙЩИКИ КОНТРОЛИРУЮЩИМИ ЛИЦАМИ?
Контролирующее должника лицо – это лицо, фактически способное влиять на действия должника, в том числе давать обязательные для исполнения указания или иным образом определять его действия, включая совершение им сделок и определение их условий.
В конце 2025 года ВС РФ существенно расширил[8] основания для признания бенефициаров бизнеса, его руководителей и кредиторов контролирующими должника лицами: под ударом оказываются все, кто фактически управляет бизнесом вне зависимости от формально-юридических признаков аффилированности, а также обладает возможностью контролировать использование вложенных в должника средств и получать прибыль (бенефициарный интерес).
При этом формальная передача полномочий по управлению обществом номинальному руководителю признается судами недобросовестной, и такой номинальный руководитель не освобождается от субсидиарной ответственности. Суд вправе уменьшить размер или полностью освободить лицо от субсидиарной ответственности, если оно докажет, что фактически не оказывало определяющего влияния на деятельность должника, и если благодаря предоставленным этим лицом сведениям установлено фактически контролировавшее должника лицо и (или) обнаружено скрывавшееся имущество должника и (или) контролирующего должника лица.
В «карманных» ЗПИФ такая ситуация может возникнуть применительно к деятельности ДУ, который на практике лишен автономии в части управления активами ЗПИФ и реализует волю пайщика, хотя по смыслу законодательства об инвестиционных фондах должен самостоятельно осуществлять инвестиционную деятельность. Поэтому в случае номинальности функций ДУ он наравне с пайщиком ЗПИФ тоже может быть привлечен к субсидиарной ответственности.
Таким образом, при осуществлении пайщиками реального управления деятельностью застройщика и номинальности функций ДУ в случае банкротства застройщика пайщики ЗПИФ рискуют быть признаны лицами, фактически контролирующими застройщика, и при наличии оснований, предусмотренных законодательством о банкротстве, могут быть привлечены к субсидиарной ответственности по его долгам.
СУДЕБНАЯ ПРАКТИКА: КЛЮЧЕВЫЕ МАРКЕРЫ ОСУЩЕСТВЛЕНИЯ КОНТРОЛЯ В ДЕЛАХ С УЧАСТИЕМ ПАЙЩИКОВ
В начале 2025 года в судебной практике стали появляться единичные дела, которые зародили сомнения в абсолютной надежности ЗПИФ как инструмента защиты активов пайщиков. На протяжении 2025 – 2026 годов, по нашим наблюдениям, тенденция усиливается: растет количество споров о привлечении пайщиков ЗПИФ и ДУ к субсидиарной ответственности. Мы проанализировали принятые на сегодня судебные решения и на их основании можем выделить несколько маркеров, указывающих, по мнению судов, на фактическое осуществление пайщиками контроля в отношении обществ, доли / акции которых входят в состав имущества ЗПИФ (далее – Общество). В частности, суды принимают во внимание следующие обстоятельства[9].
-
Наличие у пайщиков возможности управлять Обществом и распоряжаться его имуществом, в том числе путем дачи указаний ДУ
Такая возможность может возникать, например, если правила доверительного управления ЗПИФ (далее – Правила ДУ) обязывают ДУ получать предварительное одобрение инвестиционного комитета / единственного пайщика ЗПИФ на совершение различных сделок с имуществом ЗПИФ и (или) на реализацию корпоративных прав в отношении Общества (например, на утверждение устава Общества, изменение уставного капитала, назначение руководителей, одобрение крупных сделок, эмиссию ценных бумаг, реорганизацию, ликвидацию и т. д.).
Часто на практике Правила ДУ содержат широкий перечень сделок, требующих предварительного согласия инвестиционного комитета / единственного пайщика ЗПИФ. При включении в Правила ДУ подобных положений ДУ лишается автономии в части управления активами ЗПИФ, что может стать основанием для признания пайщиков контролирующими Общество лицами.
-
Назначение на руководящие должности Общества пайщиков и (или) аффилированных с пайщиками лиц, реализующих их волю при управлении Обществом
В состав органов управления Обществом могут входить аффилированные с пайщиками лица или сами пайщики. В случае если пайщики через аффилированных лиц приобретают права, позволяющие осуществлять руководство деятельностью Общества, в результате чего Общество становится фактически несамостоятельным, суд может признать такие действия осуществлением пайщиками фактического контроля в отношении Общества.
-
Исполнение пайщиками обязанностей на формально не руководящих должностях в Обществе (например, советников, заместителей, глав подразделений или комитетов), но осуществление ими фактического руководства деятельностью Общества
В некоторых случаях пайщики, стремясь не подпадать под презумпцию контроля, занимают формально не руководящие должности в Обществе, но по существу продолжают осуществлять реальное руководство деятельностью Общества: позиционируют себя перед сотрудниками Общества как его руководители, дают им обязательные для исполнения указания и т. д. Такие действия создают непрозрачность корпоративного контроля для третьих лиц – в частности, для контрагентов Общества, для которых реальные руководители остаются неизвестными.
-
Структурирование девелоперских проектов по модели разделения на «центры убытков» и «центры прибылей», в результате чего на Обществе концентрируются исключительно или преимущественно долги, что влечет его неспособность отвечать по своим обязательствам
Как правило, построение бизнес-модели с разделением на рисковые («центры убытков») и безрисковые («центры прибыли») части, позволяющие при возникновении проблем с расчетами с поставщиками, подрядчиками и т. д. оперативно поменять рисковую часть (обанкротив соответствующую компанию) и продолжить ведение деятельности, сохранив активы, свидетельствует о том, что контроль и над рисковой, и над безрисковой частями осуществлялся из одного центра.
Суды оценивают такое структурирование бизнеса как недобросовестное или даже незаконное поведение участников оборота, что может стать основанием для привлечения пайщиков к субсидиарной ответственности по долгам Общества.
-
Финансирование Общества путем предоставления пайщиками или их аффилированными лицами беспроцентных займов или невзыскания задолженности по ранее заключенным договорам займа
Финансирование Общества путем заключения договоров беспроцентного займа, переводы по которым осуществляются по мере необходимости, или посредством невзыскания задолженности по ранее заключенным договорам займа не является обычной деловой практикой привлечения инвестиций для реализации строительных проектов. Использование подобных механизмов финансирования свидетельствует об отсутствии у Общества самостоятельности.
-
Наличие обстоятельств, свидетельствующих о невозможности осуществления Обществом самостоятельной деятельности в качестве застройщика
На наличие таких обстоятельств может указывать минимальный уставный капитал, отсутствие персонала, оборудования, техники, иных материальных ресурсов, собственных или привлеченных денежных средств, финансирование исключительно посредствам предоставления займов под выполнение конкретных задач и т. д.
Выбор таких моделей ведения хозяйственной деятельности и (или) способов управления Обществом, которые свидетельствуют об отсутствии у Общества самостоятельности, в частности, если все материальные ресурсы, необходимые для осуществления Обществом основной хозяйственной деятельности, предоставляются Обществу пайщиками или их аффилированными лицами по мере необходимости, может стать основанием для привлечения пайщиков к субсидиарной ответственности по долгам Общества.
-
Искусственное формирование недостаточности имущества Общества для исполнения гарантийных обязательств Общества в качестве застройщика
Возникновение долгосрочных гарантийных обязательств – стандартная практика в деятельности застройщиков, которые обязаны их финансово обеспечить. Однако намеренный и искусственно сформированный отказ пайщиков от их покрытия в совокупности с получением значительной прибыли лицом, свободным от таких обязательств, свидетельствует о недобросовестности пайщиков и является основанием для их привлечения к субсидиарной ответственности.
ВЫВОДЫ И ТЕНДЕНЦИИ: НАСКОЛЬКО СЕРЬЕЗЕН РИСК «ПРОКАЛЫВАНИЯ КОРПОРАТИВНОЙ ВУАЛИ»?
Согласно позиции судов, наличие всех или некоторых из указанных обстоятельств может свидетельствовать о формировании пайщиками сложной непрозрачной структуры корпоративного владения и контроля над Обществом путем его приобретения в пользу ЗПИФ с целью сокрытия истинных бенефициаров бизнеса и исключения рисков их ответственности по долгам Общества.
Судебная практика по спорам с участием пайщиков на текущий момент не является системной и многочисленной, что может быть обусловлено конфиденциальностью сведений об их персональном составе и недоступности таких сведений, в том числе для арбитражного управляющего. Некоторую трудность в привлечении пайщиков ЗПИФ к субсидиарной ответственности для арбитражных управляющих составляет отказ держателей реестра пайщиков и ДУ в предоставлении такой информации по запросу арбитражного управляющего. Однако, как показывает судебная практика, данная трудность легко устранима путем обращения арбитражных управляющих к суду с ходатайством об истребовании информации о пайщиках ЗПИФ у держателей реестра пайщиков и ДУ. Мы не исключаем, что с учетом наличия положительной судебной практики таких обращений может стать больше: арбитражные управляющие при поддержке судов будут и дальше предпринимать попытки «проколоть корпоративную вуаль» и привлечь пайщиков ЗПИФ к субсидиарной ответственности.
С учетом многолетней практики расширения круга контролирующих должника лиц по делам о банкротстве компаний число случаев привлечения бенефициаров бизнеса, являющихся пайщиками ЗПИФ, а также ДУ к субсидиарной ответственности по долгам компаний, в том числе застройщиков, входящих в состав имущества ЗПИФ, с высокой долей вероятности продолжит расти.
Дополнительным аргументом в пользу вероятного увеличения количества дел о привлечении пайщиков ЗПИФ к субсидиарной ответственности является то, что в соответствии с законодательством о банкротстве правом на подачу заявления о привлечении контролирующих лиц должника к субсидиарной ответственности обладают не только арбитражный управляющий и конкурсные кредиторы, но и сам налоговый орган (уполномоченный орган)[10], который, как было отмечено ранее, уже обратил свое пристальное внимание на ЗПИФ, и, являясь и без того постоянным участником дел о банкротстве, может стать еще активнее, в том числе в рамках споров о привлечении к субсидиарной ответственности[11].
СТРАТЕГИЯ ЗАЩИТЫ: КАК ВЫСТРОИТЬ УПРАВЛЕНИЕ И МИНИМИЗИРОВАТЬ РИСКИ
ЗПИФ остается эффективным инструментом структурирования и защиты активов, особенно при реализации девелоперских проектов, однако его применение требует взвешенного подхода: создание ЗПИФ должно быть экономически обоснованным, добросовестным и соответствовать требованиям законодательства РФ. Именно от того, насколько юридически точно и корректно выстроено управление активами ЗПИФ, зависят риски привлечения пайщиков ЗПИФ и ДУ к субсидиарной ответственности.
С целью минимизации указанных рисков рекомендуем в рамках деятельности ЗПИФ:
- Обеспечивать баланс между реальной автономией ДУ и элементами точечного контроля со стороны пайщиков над активами ЗПИФ при структурировании ЗПИФ, подготовке Правил ДУ и договора с ДУ
- Избегать включения в Правила ДУ положений, предусматривающих жесткий контроль со стороны инвестиционного комитета / единственного пайщика ЗПИФ (особенно в части осуществления корпоративных прав в отношении застройщика)
- Привлекать к управлению ЗПИФ независимого ДУ, который не входит в группу лиц пайщиков ЗПИФ и не аффилирован с ними
- Избегать назначения на руководящие должности застройщика пайщиков и (или) аффилированных с пайщиками лиц
- Не допускать структурирования отношений при реализации девелоперских проектов по модели разделения на «центры убытков» и «центры прибылей»
- Избегать финансирования застройщика путем предоставления пайщиками или их аффилированными лицами беспроцентных займов или невзыскания задолженности по заключенным с застройщиком договорам займа
- Соблюдать рыночный характер сделок по передаче имущества в ЗПИФ и избегать использования конструкции ЗПИФ в целях сокрытия имущества от обращения на него взыскания со стороны кредиторов пайщиков
Имплементация указанных мер предполагает комплексную работу по выстраиванию сбалансированной системы корпоративного управления, внедрению системы контроля над совершением сделок, способных привлечь повышенное внимание со стороны контролирующих органов, регулярный мониторинг последних тенденций в судебной практике. В качестве практических шагов мы рекомендуем:
- Заранее подготовить «защитные файлы» (defence files), содержащие независимый юридический анализ рисков по структурированию владения и корпоративного управления активами, входящими в состав ЗПИФ, а также сделок с имуществом ЗПИФ, в том числе с точки зрения «правила делового решения» (business judgment rule), с целью защиты не только от претензий со стороны ФНС России, но и арбитражного управляющего, кредиторов по делам о банкротстве, а также иных государственных органов и участников оборота
- Проанализировать систему корпоративного управления компаний, доли / акции которых входят в состав имущества ЗПИФ, а также порядок принятия решений органами ЗПИФ на предмет наличия признаков контроля и выявления рисков привлечения пайщиков к субсидиарной ответственности в этой связи
- Регулярно следить за развитием судебной практики по делам о банкротстве в части привлечения пайщиков ЗПИФ и ДУ к субсидиарной или иной ответственности и периодически с ее учетом адаптировать документацию ЗПИФ
- Регулярно проходить юридический check-up. Юридический check‑up позволяет менеджменту убедиться в правовой корректности как уже совершенных, так и планируемых сделок и управленческих решений, выявить зоны риска и определить оптимальные способы их устранения, а также выстроить такую систему корпоративного управления, которая позволит исключить смещение рисков на собственников бизнеса
Показать ссылки
-
[8] Обзор практики рассмотрения арбитражными судами дел по корпоративным спорам о субсидиарной ответственности контролирующих лиц по обязательствам недействующего юридического лица, утв. Президиумом ВС РФ 19.11.2025; Постановление Пленума ВС РФ от 23.12.2025 № 41 «Об установлении в процедурах банкротства требований контролирующих должника лиц и аффилированных лиц должника»; Постановление Пленума ВС РФ от 23.12.2025 № 42 «О внесении изменений в постановление Пленума Верховного Суда Российской Федерации от 21 декабря 2017 года № 53 «О некоторых вопросах, связанных с привлечением контролирующих должника лиц к ответственности при банкротстве»
-
[9] Постановление Арбитражного суда Московского округа от 27.08.2024 № Ф05-3763/2020 по делу № А40-116531/2019; Постановление Семнадцатого арбитражного апелляционного суда от 22.04.2025 № 17АП-12903/2023(4)-АК по делу № А60-38446/2023; Постановление Арбитражного суда Северо-Кавказского округа от 02.07.2026 № Ф08-3655/2026 по делу № А22-2315/2023; Постановление Арбитражного суда Московского округа от 10.07.2025 № Ф05-8847/2025 по делу № А40-249448/2023
-
[10] Статья 61.14 Федерального закона от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)»
АВТОРЫ
 (1) (2).jpg)
Константин Литовкин
Партнер Б1
Отдел по оказанию юридических услуг, группа недвижимости, строительства и ГЧП в России, департамент налогов, права и сопровождения бизнеса
Связаться
Юлия Сутягина
Старший юрист Б1
Департамент налогов, права и сопровождения бизнеса
Связаться
Арина Божьева
Юрист Б1
Департамент налогов, права и сопровождения бизнеса
Связаться
ЮРИДИЧЕСКИЕ УСЛУГИ Б1
Более 30 лет Группа компаний Б1 помогает клиентам находить новые решения, расширять, трансформировать и успешно вести свою деятельность, а также повышать финансовую устойчивость и кадровый потенциал. Наши специалисты обладают уникальными компетенциями, которые позволяют нам реализовывать комплексный подход к решению задач клиентов.
ВАМ МОЖЕТ БЫТЬ ИНТЕРЕСНО
Посмотреть все
Субсидиарная ответственность пайщиков ЗПИФ: новые риски в девелопменте
Закрытые паевые инвестиционные фонды продолжают оставаться одним из наиболее востребованных в России механизмов структурирования отношений по управлению активами, в особенности в сфере девелопмента.
06.10.2026
Обзор изменений законодательства: корпоративное право и сделки слияний и поглощений (сентябрь 2026 года)
Дайджест последних изменений российского законодательства от экспертов отдела по оказанию юридических услуг Б1.
06.10.2026
Реформа банкротства: новые инструменты
26 июля 2026 года принят Федеральный закон № 253‑ФЗ, которым внесены масштабные изменения в Федеральный закон № 127‑ФЗ «О несостоятельности (банкротстве)». Реформа вводит дополнительные инструменты: вместо преимущественной ориентации на ликвидацию компании-должника законодатель предусматривает инструменты для сохранения и восстановления её платежеспособности как до возбуждения дела о банкротстве, так и уже в ходе самой судебной процедуры.
28.09.2026
.jpg)
Обзор изменений законодательства: интеллектуальная собственность (август 2026 года)
Представляем обзор изменений законодательства в сфере интеллектуальной собственности на август 2026 года.
21.09.2026
Цены на не-ЖНВЛП: ФАС расширяет контроль
14 сентября ФАС России анонсировала очередную волну проверок ценообразования на лекарственные препараты, не включенные в перечень ЖНВЛП. В фокусе регулятора оказались 13 востребованных препаратов. По информации ФАС России, ведомство уже запросило у фармкомпаний сведения об объемах продаж и формировании цен. Новая волна проверок демонстрирует последовательный подход ФАС по контролю цен в коммерческом сегменте фармрынка.
18.09.2026

Дайджест основных изменений в финансовом регулировании (август 2026 года)
Федеральный закон от 04.08.2026 № 282-ФЗ «О цифровых валютах и цифровых правах» позволил России получить комплексное регулирование обращения, учета и хранения криптовалют и цифровых прав, включая зарубежные стейблкоины. Цифровая валюта прямо названа имуществом, а права ее владельцев теперь защищаются в суде. Об этом и других изменениях в финансовом регулировании РФ читайте в дайджесте, подготовленном экспертами Группы компаний Б1.
10.09.2026

Персональные данные: обзор за лето 2026 года
Лето 2026 года принесло сразу несколько важных изменений, которые стоит учитывать при работе с персональными данными. Скорректированы правила трансграничной передачи персональных данных, принят первый профильный закон о технологиях искусственного интеллекта, а Роскомнадзор на дне открытых дверей обозначил свои подходы к контролю и надзору. Мы собрали в одном обзоре то, что имеет практическое значение для операторов данных.
10.09.2026
Обзор изменений законодательства: корпоративное право и сделки слияний и поглощений (август 2026 года)
Дайджест последних изменений российского законодательства от экспертов отдела по оказанию юридических услуг Б1.
04.09.2026
Проект изменений в статью 477 ГК РФ (Сроки обнаружения недостатков переданного товара) в контексте сделок купли-продажи акций / долей
В свете Постановления Конституционного Суда РФ от 9 июня 2026 года № 38-П Минюст разработал проект изменений в пункт 2 статьи 477 ГК РФ. Важными тезисы, отмеченные в Постановлении: дефолтный двухлетний срок на обнаружение недостатков товара, исчисляемый с момента передачи товара, не должен функционально подменять срок исковой давности; срок исковой давности должен исчисляться со дня обнаружения недостатков; день обнаружения недостатков товара определяется с учетом дня извещения о них продавца.
04.09.2026
Безопасность критически значимых объектов: новый механизм временного управления
24 августа 2026 года Президент подписал Указ № 604 «О мерах по обеспечению безопасности объектов критической инфраструктуры Российской Федерации». Документ значительно расширяет существующие инструменты государственного реагирования в сфере защиты критически значимых объектов, учитывая не только информационные, но и физические угрозы, включая угрозы нападения с использованием беспилотных воздушных судов (БПЛА).
28.08.2026
Идентификация администраторов доменов: что изменится с 1 сентября 2026 года
С 1 сентября 2026 года вводится обязательная идентификация администратора доменного имени через «Госуслуги». Изменения установлены Федеральным законом от 29.12.2025 № 569-ФЗ и распространяются на доменные имена в национальных доменных зонах .RU, .РФ и .SU. Ожидается, что детальный порядок идентификации будет установлен Правилами регистрации доменных имен, проект которых разработан Минцифры, но еще не принят.
27.08.2026