


Налоги
Обзор основных параметров налоговых льгот и мер поддержки в рамках преференциальных налоговых режимов
05.10.2026 г.
ОБЩИЕ ПОКАЗАТЕЛИ ПРИМЕНЕНИЯ МЕР НАЛОГОВОЙ ПОДДЕРЖКИ В РОССИИ
1 октября Минфин России опубликовал Информацию о нормативных, целевых и фискальных характеристиках налоговых льгот на 2023–2025 годы и Основные направления бюджетной, налоговой и таможенно-тарифной политики Российской Федерации на 2027 год и на плановый период 2028 и 2029 годов. Ниже приводим ключевые показатели, характеризующие структуру налоговых расходов, динамику использования преференциальных режимов и подходы государства к оценке их эффективности.
СТРУКТУРА НАЛОГОВЫХ ЛЬГОТ ПО ВИДАМ НАЛОГОВ, %
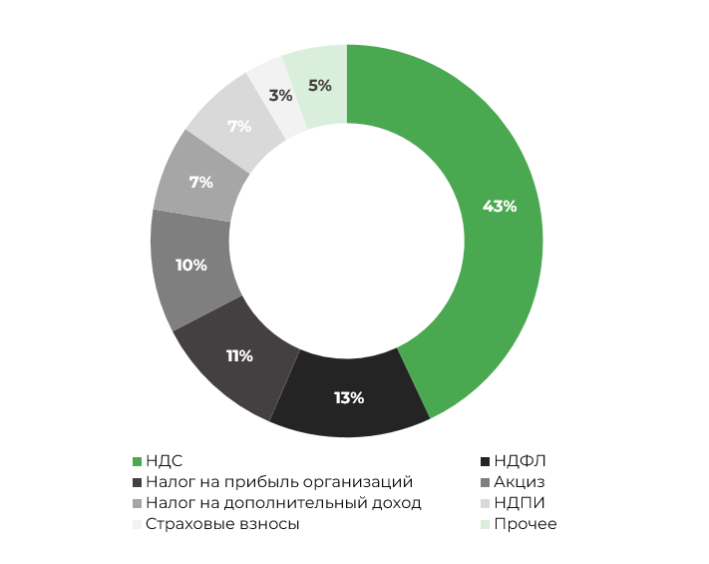
По данным Минфина России, около 86% объема налоговых льгот приходится на юридических лиц и индивидуальных предпринимателей и около 14% – на физических лиц.
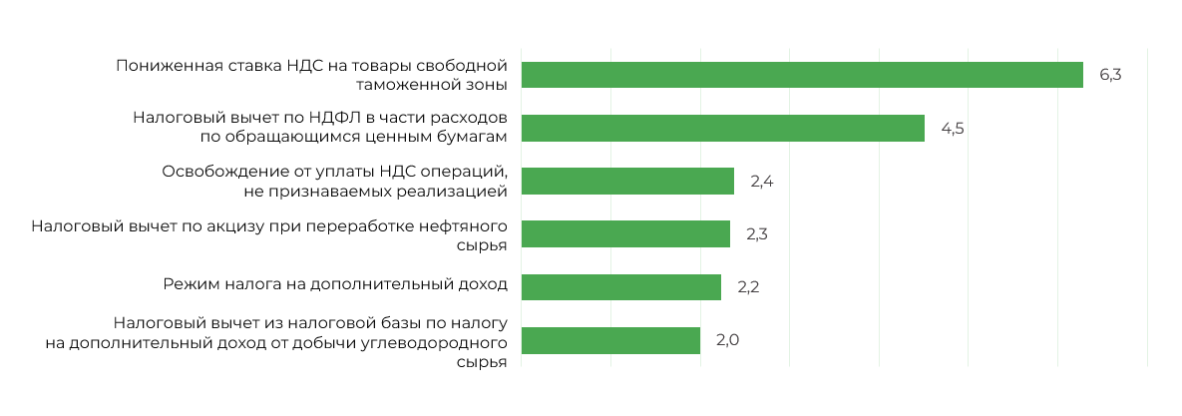
Среди крупнейших отдельных льгот по объему налоговых расходов выделяются пониженная ставка НДС на товары свободной таможенной зоны, налоговый вычет по НДФЛ в части расходов по обращающимся ценным бумагам, а также освобождение от НДС отдельных операций, не признаваемых реализацией.
КРУПНЕЙШИЕ ОТДЕЛЬНЫЕ НАЛОГОВЫЕ ЛЬГОТЫ ПО ОБЪЕМУ НАЛОГОВЫХ РАСХОДОВ, ТРЛН РУБЛЕЙ
СТАТИСТИКА И ЭФФЕКТИВНОСТЬ ПРЕФЕРЕНЦИАЛЬНЫХ НАЛОГОВЫХ РЕЖИМОВ
Преференциальные налоговые режимы занимают важное место в системе мер стимулирования инвестиционной активности. Современная налоговая политика РФ сочетает увеличение общей налоговой нагрузки с сохранением и развитием адресных инструментов поддержки инвестиций. Повышение ставки налога на прибыль организаций до 25% сопровождается расширением применения преференциальных механизмов, ориентированных на долгосрочные инвестиции. В качестве системной меры повышения инвестиционной активности на 2027–2029 гг. Минфин России предусматривает поддержку особых экономических зон (ОЭЗ), территорий опережающего развития (ТОР), свободных экономических зон (СЭЗ), Свободного порта Владивосток (СПВ), Арктической зоны РФ (АЗ РФ), а также дальнейшее использование специального инвестиционного контракта (СПИК), регионального инвестиционного проекта (РИП), механизма соглашения о защите и поощрении капиталовложений (СЗПК) и других инструментов.
Масштаб налогового стимулирования инвестиций за последние годы существенно увеличился. По оценкам Минфина России, в Российской Федерации применяется порядка 34 инвестиционных налоговых льгот, включающих как отдельные льготы, так и преференциальные налоговые режимы. Совокупный объем мер государственной поддержки, предоставленной в связи с действием инвестиционных налоговых льгот, вырос с 0,7 трлн руб. в 2017 г. до 3,3 трлн руб. в 2025 г., (в 4,7 раза). В 2025 г. такой объем составлял порядка 23% ожидаемой величины общих налоговых расходов бюджета, непосредственно на преференциальные налоговые режимы приходилось порядка 0,6 трлн руб. налоговых льгот.
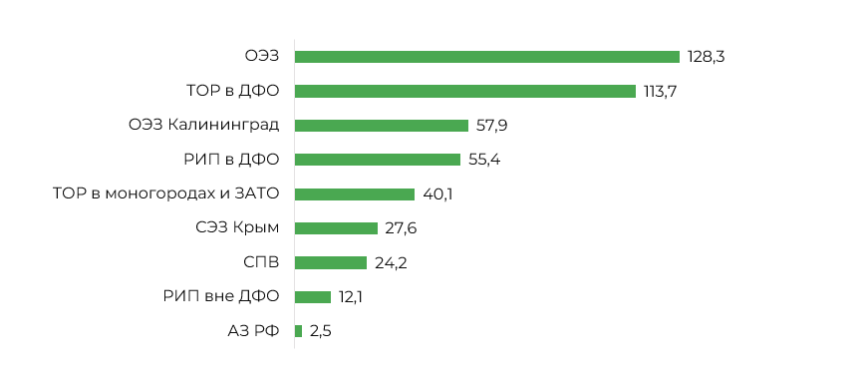
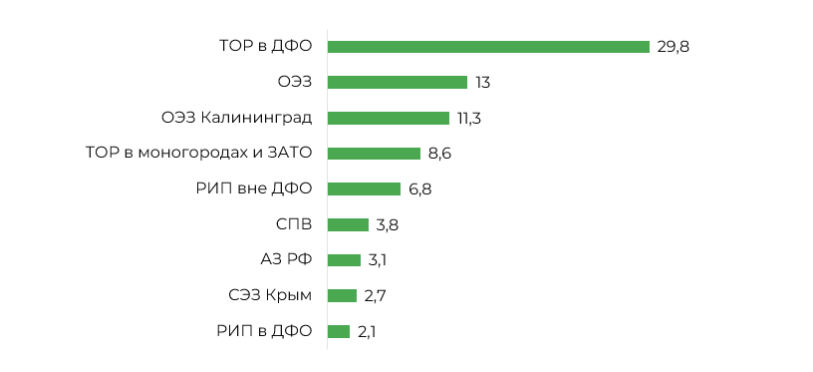
Значительная часть поддержки приходится на территориальные преференциальные режимы. В 2025 г. наиболее крупные объемы мер государственной поддержки среди рассмотренных режимов приходились на ОЭЗ и ТОР в Дальневосточном федеральном округе.
ОБЪЕМ НАЛОГОВЫХ И НЕНАЛОГОВЫХ МЕР ГОСУДАРСТВЕННОЙ ПОДДЕРЖКИ ПО ОТДЕЛЬНЫМ ПРЕФЕРЕНЦИАЛЬНЫМ РЕЖИМАМ В 2025 Г., МЛРД РУБ.
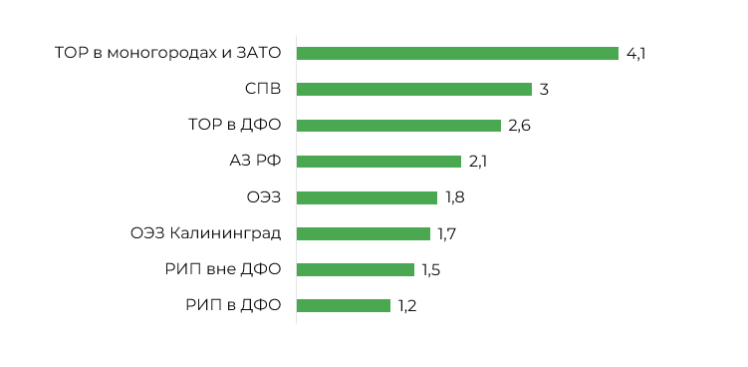
Рост числа резидентов и участников также подтверждает востребованность преференциальных режимов. Наиболее заметное увеличение за 2017–2025 гг. наблюдалось в ТОР моногородов и ЗАТО, СПВ и ТОР в ДФО.
ИЗМЕНЕНИЕ ЧИСЛА РЕЗИДЕНТОВ / УЧАСТНИКОВ ОТДЕЛЬНЫХ ПРЕФЕРЕНЦИАЛЬНЫХ РЕЖИМОВ С 2017 ПО 2025 ГГ., РАЗ
Для оценки инвестиционного результата режимов важно отдельно смотреть на динамику капитальных вложений. За 2017–2025 гг. наиболее существенный рост наблюдался у резидентов ТОР в ДФО. Значительный прирост также характерен для ОЭЗ, включая ОЭЗ Калининград, и ТОР моногородов и ЗАТО.
ДИНАМИКА КАПИТАЛЬНЫХ ВЛОЖЕНИЙ РЕЗИДЕНТОВ (УЧАСТНИКОВ) ПРЕФЕРЕНЦИАЛЬНЫХ РЕЖИМОВ С 2017 ПО 2025 ГГ., РАЗ
Динамика 2025 г. также заметно различается. Совокупный объем капитальных вложений резидентов ОЭЗ вырос на 94,3% по сравнению с 2024 г., АЗ РФ – на 77,0%, ТОР в ДФО – на 14,4%. В то же время у резидентов СПВ показатель сократился на 12,0%, в ТОР моногородов и ЗАТО – на 45,0%, у участников РИП вне ДФО – на 1,8%, а в СЭЗ Крым – на 10,6%.
Отдельное направление налоговой политики связано с оценкой результативности предоставляемых льгот. Минфин России и ФНС России используют аналитическую систему «Эффективность налоговых льгот», где показатели получателей поддержки сопоставляются с целевыми и среднеотраслевыми значениями. В рамках методики налогоплательщик получает «зеленый» статус, если предоставление льготы не формирует сверхдоходность либо сопровождается высокой инвестиционной активностью, ростом занятости, расходов на оплату труда или НИОКР при отсутствии высокого налогового риска. «Красный» статус присваивается, в частности, при формировании сверхдоходности, низкой инвестиционной активности, отсутствии прироста соответствующих показателей либо наличии высокого налогового риска.
Результаты такой оценки существенно различаются в зависимости от преференциального режима. В 2025 г. доля выручки налогоплательщиков, отнесенных системой к категории «красных», варьировалась от 14,1% в ОЭЗ Калининград до 76,6% в РИП в ДФО. Высокие значения также зафиксированы для АЗ РФ и СПВ – 71,5% и 50,4% соответственно.
ОБЪЕМ НАЛОГОВЫХ ЛЬГОТ НА 1 РУБ. ВЛОЖЕНИЙ В РАЗРЕЗЕ РЕЖИМОВ, РУБ.
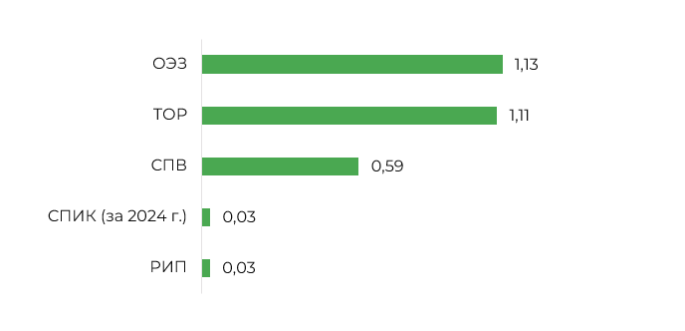
Наибольшее число пользователей среди представленных режимов приходится на СПВ (2 961 резидент) и ОЭЗ (2 063 резидента). При этом рассчитанный Б1 на основе данных Минфина РФ показатель «объем льготы на 1 рубль капитальных вложений» в 2025 г. составил 1,11 руб. для ТОР в моногородах и ЗАТО, 1,13 руб. для ОЭЗ и 0,59 руб. для СПВ, тогда как по РИП он сохранялся на уровне 0,03 руб.
В СПВ в 2025 г. число резидентов продолжило расти, а объем налоговых льгот достиг 24 млрд руб., при этом совокупные капитальные вложения резидентов сократились на 12% по сравнению с 2024 г. В ОЭЗ, напротив, рост налоговых льгот сопровождался увеличением капитальных вложений на 94,3%.
Для РИП показатель налоговых льгот на 1 рубль вложений на протяжении рассматриваемого периода остается в пределах 0,02–0,03 руб. При этом число участников выросло до 290, а объем налоговых льгот – до 12 млрд руб. Для СПИК показатель снизился с 0,13 руб. в 2022 г. до 0,03 руб. в 2024 г. на фоне роста капитальных вложений в 2023–2024 гг.
ЗАКЛЮЧЕНИЕ
Напомним, что в 2026 г. законодательство о преференциальных налоговых режимах было скорректировано в направлении соразмерности величины налоговых расходов государства объему капитальных вложений и инвестиций в НИОКР для новых резидентов с 1 апреля 2027 года. Для них также предусмотрены ограничения применения льгот в связи с невыполнением показателей инвестиционных соглашений и несвоевременным представлением бухгалтерской отчетности. Подробнее об этом можно узнать в нашем обзоре.
Усиление требований к результативности налоговой поддержки и выполнение инвестиционных обязательств повышают значимость предварительной оценки условий режима и регулярного мониторинга соблюдения требований к применению льгот.
Команда Б1 обладает значительным опытом сопровождения проектов в рамках преференциальных налоговых режимов. Мы готовы оказать комплексную поддержку, в том числе:
- провести анализ применимости соответствующего режима к проекту;
- оценить налоговые последствия применения льгот;
- оценить выполнение обязательств резидента и подготовить рекомендации по снижению регуляторных и налоговых рисков;
- представлять интересы клиента во взаимодействии с управляющими компаниями, органами власти субъектов РФ и налоговыми органами;
- сопровождать проверки и оказывать поддержку в случае споров, связанных с применением льгот и подтверждением статуса резидента.
АВТОРЫ

Александр Чижов
Партнер Б1
Группа корпоративного налогообложения, департамент налогов, права и сопровождения бизнеса. Руководитель налоговой практики в Санкт-Петербурге, Екатеринбурге, Казани и на Дальнем Востоке
Связаться
Александр Завидов
Старший менеджер Б1
Департамент налогов, права и сопровождения бизнеса
Связаться

Борис Бурый
Консультант Б1
Департамент налогов, права и сопровождения бизнеса
Связаться
ДРУГИЕ ОБЗОРЫ
Посмотреть все
УГМК: Верховный Суд поддержал налогоплательщика в споре о сроках назначения проверки по ТЦО
16 сентября 2026 года ВС РФ вынес определение по делу № А40-72524/2025 по спору ОАО «Уральская горно-металлургическая компания», повторно рассмотрев вопрос о сроках назначения проверки полноты исчисления и уплаты налогов в связи с совершением сделок между взаимозависимыми лицами. Ранее суды первой и апелляционной инстанций поддержали налогоплательщика. Суд кассационной инстанции, напротив, поддержал позицию ФНС России.
28.10.2026
.jpg)
Новые правила обложения НДС реализации товаров иностранными поставщиками из стран, отличных от ЕАЭС, через электронные торговые площадки
30 сентября в Госдуму внесен законопроект № 617-9, в том числе предусматривающий введение в НК РФ нового порядка обложения НДС при реализации товаров иностранными поставщиками (кроме резидентов ЕАЭС) через электронные торговые площадки. Согласно Законопроекту, НДС вводится на иностранные товары электронной торговли, приобретаемые физическими лицами на маркетплейсах. Налог будет взиматься с товаров независимо от их стоимости. В настоящий момент интернет-покупки физических лиц для личных нужд из-за пределов ЕАЭС НДС не облагаются.
20.10.2026

ФНС обновляет форму уведомления о контролируемых сделках
6 октября на Федеральном портале проектов нормативно-правовых актов был опубликован проект Приказа ФНС России о внесении изменений в приложения к приказу Федеральной налоговой службы от 02.12.2024 № ЕД-7-13/1088@ «Об утверждении формы, порядка ее заполнения и формата представления уведомления о контролируемых сделках в электронной форме».
14.10.2026
.jpg)
Обзор основных параметров налоговых льгот и мер поддержки в рамках преференциальных налоговых режимов
1 октября Минфин опубликовал Информацию о нормативных, целевых и фискальных характеристиках налоговых льгот на 2023–2025 годы и Основные направления бюджетной, налоговой и таможенно-тарифной политики Российской Федерации на 2027 год и на плановый период 2028 и 2029 годов. Приводим ключевые показатели, характеризующие структуру налоговых расходов, динамику использования преференциальных режимов и подходы государства к оценке их эффективности.
05.10.2026
Поправки о налоговой льготе на НИОКР: эволюция или революция?
В рамках масштабного совершенствования механизмов государственной поддержки НИОКР 29 сентября был опубликован проект поправок в статью 262 НК РФ, который планируется применять к НИОКР, начатым после 1 января 2027 года. В публикации рассматриваем ключевые изменения и их значение.
02.10.2026
.jpg)
Налоговые поправки на 2027 год: что предлагает внесенный в Госдуму Законопроект
Ранее мы рассказывали о налоговых инициативах, представленных Минфином России в составе бюджетного пакета на 2027–2029 годы. Теперь в Госдуму внесены законопроект «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации и отдельные законодательные акты Российской Федерации» и законопроект «О налоге на сверхдоходы», и опубликованы их тексты. В этом выпуске рассматриваем предложенные поправки, сопоставляем их с первоначальными заявлениями Минфина и отмечаем основные вопросы, которые будут иметь значение для бизнеса в случае принятия законопроекта.
01.10.2026
.jpg)
От дивидендов до маркетплейсов: что Минфин предлагает изменить в налогах с 2027 года
24 сентября 2026 года Минфин сообщил о внесении в Правительство РФ бюджетного пакета, включающего проект федерального бюджета на 2027 год и плановый период 2028–2029 годов, а также законопроект о внесении изменений в НК РФ. Предлагаемые изменения затрагивают, в частности, налогообложение доходов физических лиц, ПИФов, дивидендов в пользу нерезидентов, электронную трансграничную торговлю, а также налогообложение отдельных компаний горно-металлургического сектора.
24.09.2026
.jpg)
Требования к регистрации и дерегистрации юридических лиц для целей локального минимального дополнительного налога (DMTT)
В июле 2026 года Федеральная налоговая служба ОАЭ (FTA) опубликовала Решение № 12, устанавливающее процедуры регистрации и дерегистрации юридических лиц для целей локального минимального дополнительного налога международных групп компаний (МГК). Решение подлежит применению к финансовым годам, начинающимся с 1 января 2025 года.
21.08.2026
ОАЭ ратифицировали многостороннее соглашение об обмене информацией по криптоактивам
В подтверждение своего курса на повышение прозрачности и развитие сотрудничества в сфере международного налогообложения ОАЭ сделали очередной важный шаг на пути к глобальному регулированию цифровых активов. Страна официально ратифицировала Многостороннее соглашение компетентных органов об автоматическом обмене информацией в соответствии с системой отчетности по криптоактивам после его подписания в июле 2025 г.
17.08.2026
.jpg)
Трансфертное ценообразование в ОАЭ: FTA разъяснила порядок отражения понижающих корректировок по контролируемым сделкам в декларации по корпоративному налогу
Федеральная налоговая служба ОАЭ выпустила Публичное разъяснение CTP011, посвященное понижающим корректировкам по ТЦО, которые налогоплательщик самостоятельно отражает в декларации по корпоративному налогу. CTP011 подтверждает, что налогоплательщик вправе уменьшить налогооблагаемую базу по корпоративному налогу для приведения результата контролируемой сделки в соответствие с принципом «вытянутой руки» без предварительного согласования с FTA.
04.08.2026